Warning: main(../left_taxpayer.php3): failed to open stream: No such file or directory in /home/koreatax.org/public_html/tax/taxpayers/work/turn02_etc02.htm on line 53
Warning: main(): Failed opening '../left_taxpayer.php3' for inclusion (include_path='.:/usr/local/php/lib/php') in /home/koreatax.org/public_html/tax/taxpayers/work/turn02_etc02.htm on line 53
|
  납세자권리찾기 연말정산 과거년도 연말정산 연말정산 환급신청하기 기타 환급신청 |
 |
| |
 |
| 2010~2014년 연말정산 때 놓친 소득공제 지금 환급받을수 있습니다. |
|
| ※ 클릭하시면 해당 목록으로 이동합니다. |
|
| |
|
| |
| 2010~2014년 연말정산 당시
● 법을 몰라 소득공제 대상인데 소득공제를 못 받은 경우
- 라식수술비 의료비공제, 승계받은 장기주택저당차입금이자상환액공제, 본인 대학원교육비, 생계를 같이 하는 형제자매의 교육비, 유학 중인 고등학생 이상 자녀의 해외교육비, 해외근로비과세 누락 등 ● 신용카드사용확인서 등 각종 소득공제(또는 세액공제) 서류를 제출하지 않아 소득공제를 못 받은 경우
- 해외근무 · 육아휴직 또는 바빠서 소득공제영수증을 제출하지 못 한 경우, 사생활 보호나 불이익이 우려되어 연말정산 때 소득공제 신청을 하지 않은 경우, 주택자금, 교회 또는 사찰기부금, 2010년 이후 현금영수증 사용액을 신용카드공제에 포함하지 않은 경우, 출생신고를 늦게 하여 기본공제 받지 못 한 자녀 기본공제 등 ● 실수로 연말정산을 잘 못한 경우 |
|
| |
|
| |
 이 5만원 이하인 경우에는 환급금액이 없거나 실익이 없어 환급대행을 하지 않습니다. |
| |
|
|
따로 사는 부모님,
시부모, 처부모,
조부모, 계부,
이혼한 부모 |
- 다른 (처)형제들이 소득공제 받지 않고 연간소득금액 100만원(자세히보기☞)이하의 부모님(부친 만60세 이상, 모친 만55세 이상)을 실질적으로 부양하는 경우 차남, 출가한 딸, 사위도 공제 가능
- 만65세 이상 100만원 경로우대 추가공제
- 만70세 이상 150만원 노인우대 추가공제 가능(2008년도까지만) |
| 암 등 중증환자 장애인 추가공제 + 의료비(무제한) 공제 |
- 부양가족이 항시 치료를 요하는 중증환자에 해당될 경우 담당의사로부터 장애인증명서를 발급받으면 나이에 관계없이 기본공제와 장애인추가공제가 가능
의료비는 무제한으로 공제
- 형제ㆍ자매의 장애인공제를 받기 위해서는 12월 31일 현재 주민등록지에 함께 등재되어 있어야 함(단, 취학, 질병의 요양, 근무상 또는 사업상 형편으로 주소를 일시 퇴거한 경우에도 생계를 같이 하는 것으로 보아 공제함) |
| 같이 사는 동생, 처제 등록금 공제 가능 |
- 부모님이 소득이 적어 함께 사는 형제자매(처제·남)의 등록금을 납입한 경우는 교육비 공제 가능(재학·재직관계로 일시적으로 따로 살고 있는 경우 포함)
- 교육비공제는 기본공제와 달리 나이에 상관없이 공제되고, 연도 중 취업으로 소득금액 100만원 초과한 동생의 취업 전 대준 등록금 공제됨 |
| 의료비공제 |
- 라식수술비도 다른 의료비와 합산해 총급여액의 3%를 초과할 경우, 초과분에 한해 연간 500만원 한도로 소득공제를 받을 수 있고, 건강보험이 안 되는 비급여항목도 치료목적의 의료비는 공제되고, 불임ㆍ장애 등 개인의 사생활보호 때문에 누락한 경우 공제 가능
- 의료비공제는 기본공제와는 달리 나이와 소득에 관계없이 생계만 같이 하면 공제되므로 따로 사는 부모님의 나이가 아버지 만 60세(어머니 55세)가 안 돼 기본공제는 못 받더라도 소득이 없어 생활비를 보내주면서 부양하고 있다면 부모님의 의료비공제 가능 |
| 배우자공제 |
배우자가 연간소득금액 100만원 이하일 때 배우자공제 가능
ex)2014년 단순경비율 기준
근로자인 배우자 연봉 3,333,333원 이하
-파트타임 등 일용직근로자
-연간 2,000만원 이하 주택임대사업자
-다단계판매원은 연수입금액이 500만원 이하
-보험모집인은 연수입 440만원 이하
-분식점은 연수입금액이 950만원 이하
-쇼핑몰은 연수입금액(부가세신고매출) 710만원 이하
-기타소득은 연수입금액이 500만원 이하 또는 500만원 초과~1,500만원 이하로 종합소득세확정신고를 하지 않은 경우 |
|
|
|
|
| 4.
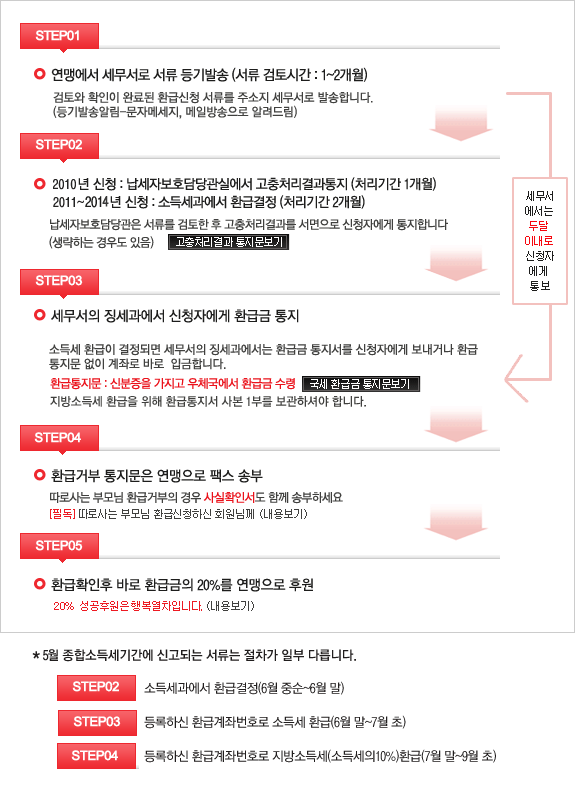
환급신청에서 환급되기까지 절차(환급금 수령) |
|
|
| |
|
| |
|
| |
|
| |
| ☞
서류보기 |
|
| |
|
|
| ☞
지방소득세(주민세) 환급 자세히 보기 |
| |
|
|
|
|
 후원참여