|
|
|
|
|
| |
| |
| 1. 공제대상 |
| 납세조합에 가입한 근로소득자 |
| |
| 2. 납세조합 세액공제액 |
≫ 2018년 귀속분까지는 산출세액의 10%가 공제되며, 2019년 귀속분부터는 5%를 공제함
납세조합공제
|
매월징수시
|
매월 징수하는 세액의 5%
|
연말정산시
|
산출세액의 5%(연말정산시 재정산)
|
근로소득세액공제
|
가능
|
≫ 매월분 공제액의 합계액을 공제하는 것이 아니라, 연말정산시 재정산하여 산출세액의 5%를 공제함
(1) 납세조합이 징수한 근로소득만
산출세액 × 5%
(2) 일반근로소득이 함께 있는 경우
① 일반근로소득과 납세조합이 징수한 근로소득을 합산하여 연말정산하지 않는 경우
납세조합은 납세조합이 징수한 근로소득에 대해 납세조합공제를 적용하여 연말정산하고, 일반근로소득에 대해서는 납세조합공제를 적용하지 않음
② 일반근로소득과 납세조합이 징수한 근로소득을 합산하여 연말정산 하는 경우
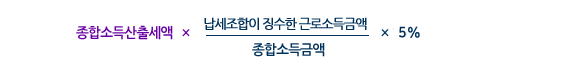
납세조합은 납세조합이 징수한 근로소득에 대해 납세조합공제를 적용하여 연말정산, 일반근로소득을 지급하는 원천징수의무자가 납세조합이 징수한 근로소득을 합산해서 연말정산하고 다음의 금액을 납세조합세액공제액으로 함
● 납세조합이 징수한 근로소득
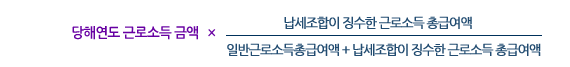
* 총급여액 = 연간급여액 - 비과세소득
* 당해연도 근로소득금액 = (일반근로소득 총급여액 + 납세조합이 징수한 근로소득 총급여액) - 근로소득공제
● 납세조합세액공제액
|
| |
| 3. 제출서류 |
| 매월분 납세조합이 징수한 근로소득원천징수영수증 |
| |
| 4. 공제참고 |
① 납세조합에 신고하지 아니한 소득 또는 가입 전에 발생한 근로소득을 연말정산시 신고하여 납세조합이 소득세를 원천징수하는 경우에는 납세조합공제를 적용하지 않음
② 외국인근로자 19%(2013~2016년 17%, 2009~2012년 15%) 단일세율 과세특례를 적용받은 경우 납세조합공제 적용할 수 없음
③ 납세조합이 징수한 근로소득이 있는 자가 해당 월에 납세조합을 통하여 신고하였으나 간이세액표에 의해 계산한 당해 월의 소득세가 없는 경우에도 종합소득세확정신고 또는 연말정산 시에 해당 납세조합이 징수한 근로소득에 대해 납세조합공제를 적용받을 수 있음 |
| |
|
|
 후원참여


 연말정산